結論:まずエンジンをかけない。保険会社に連絡してから動く
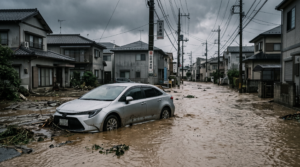
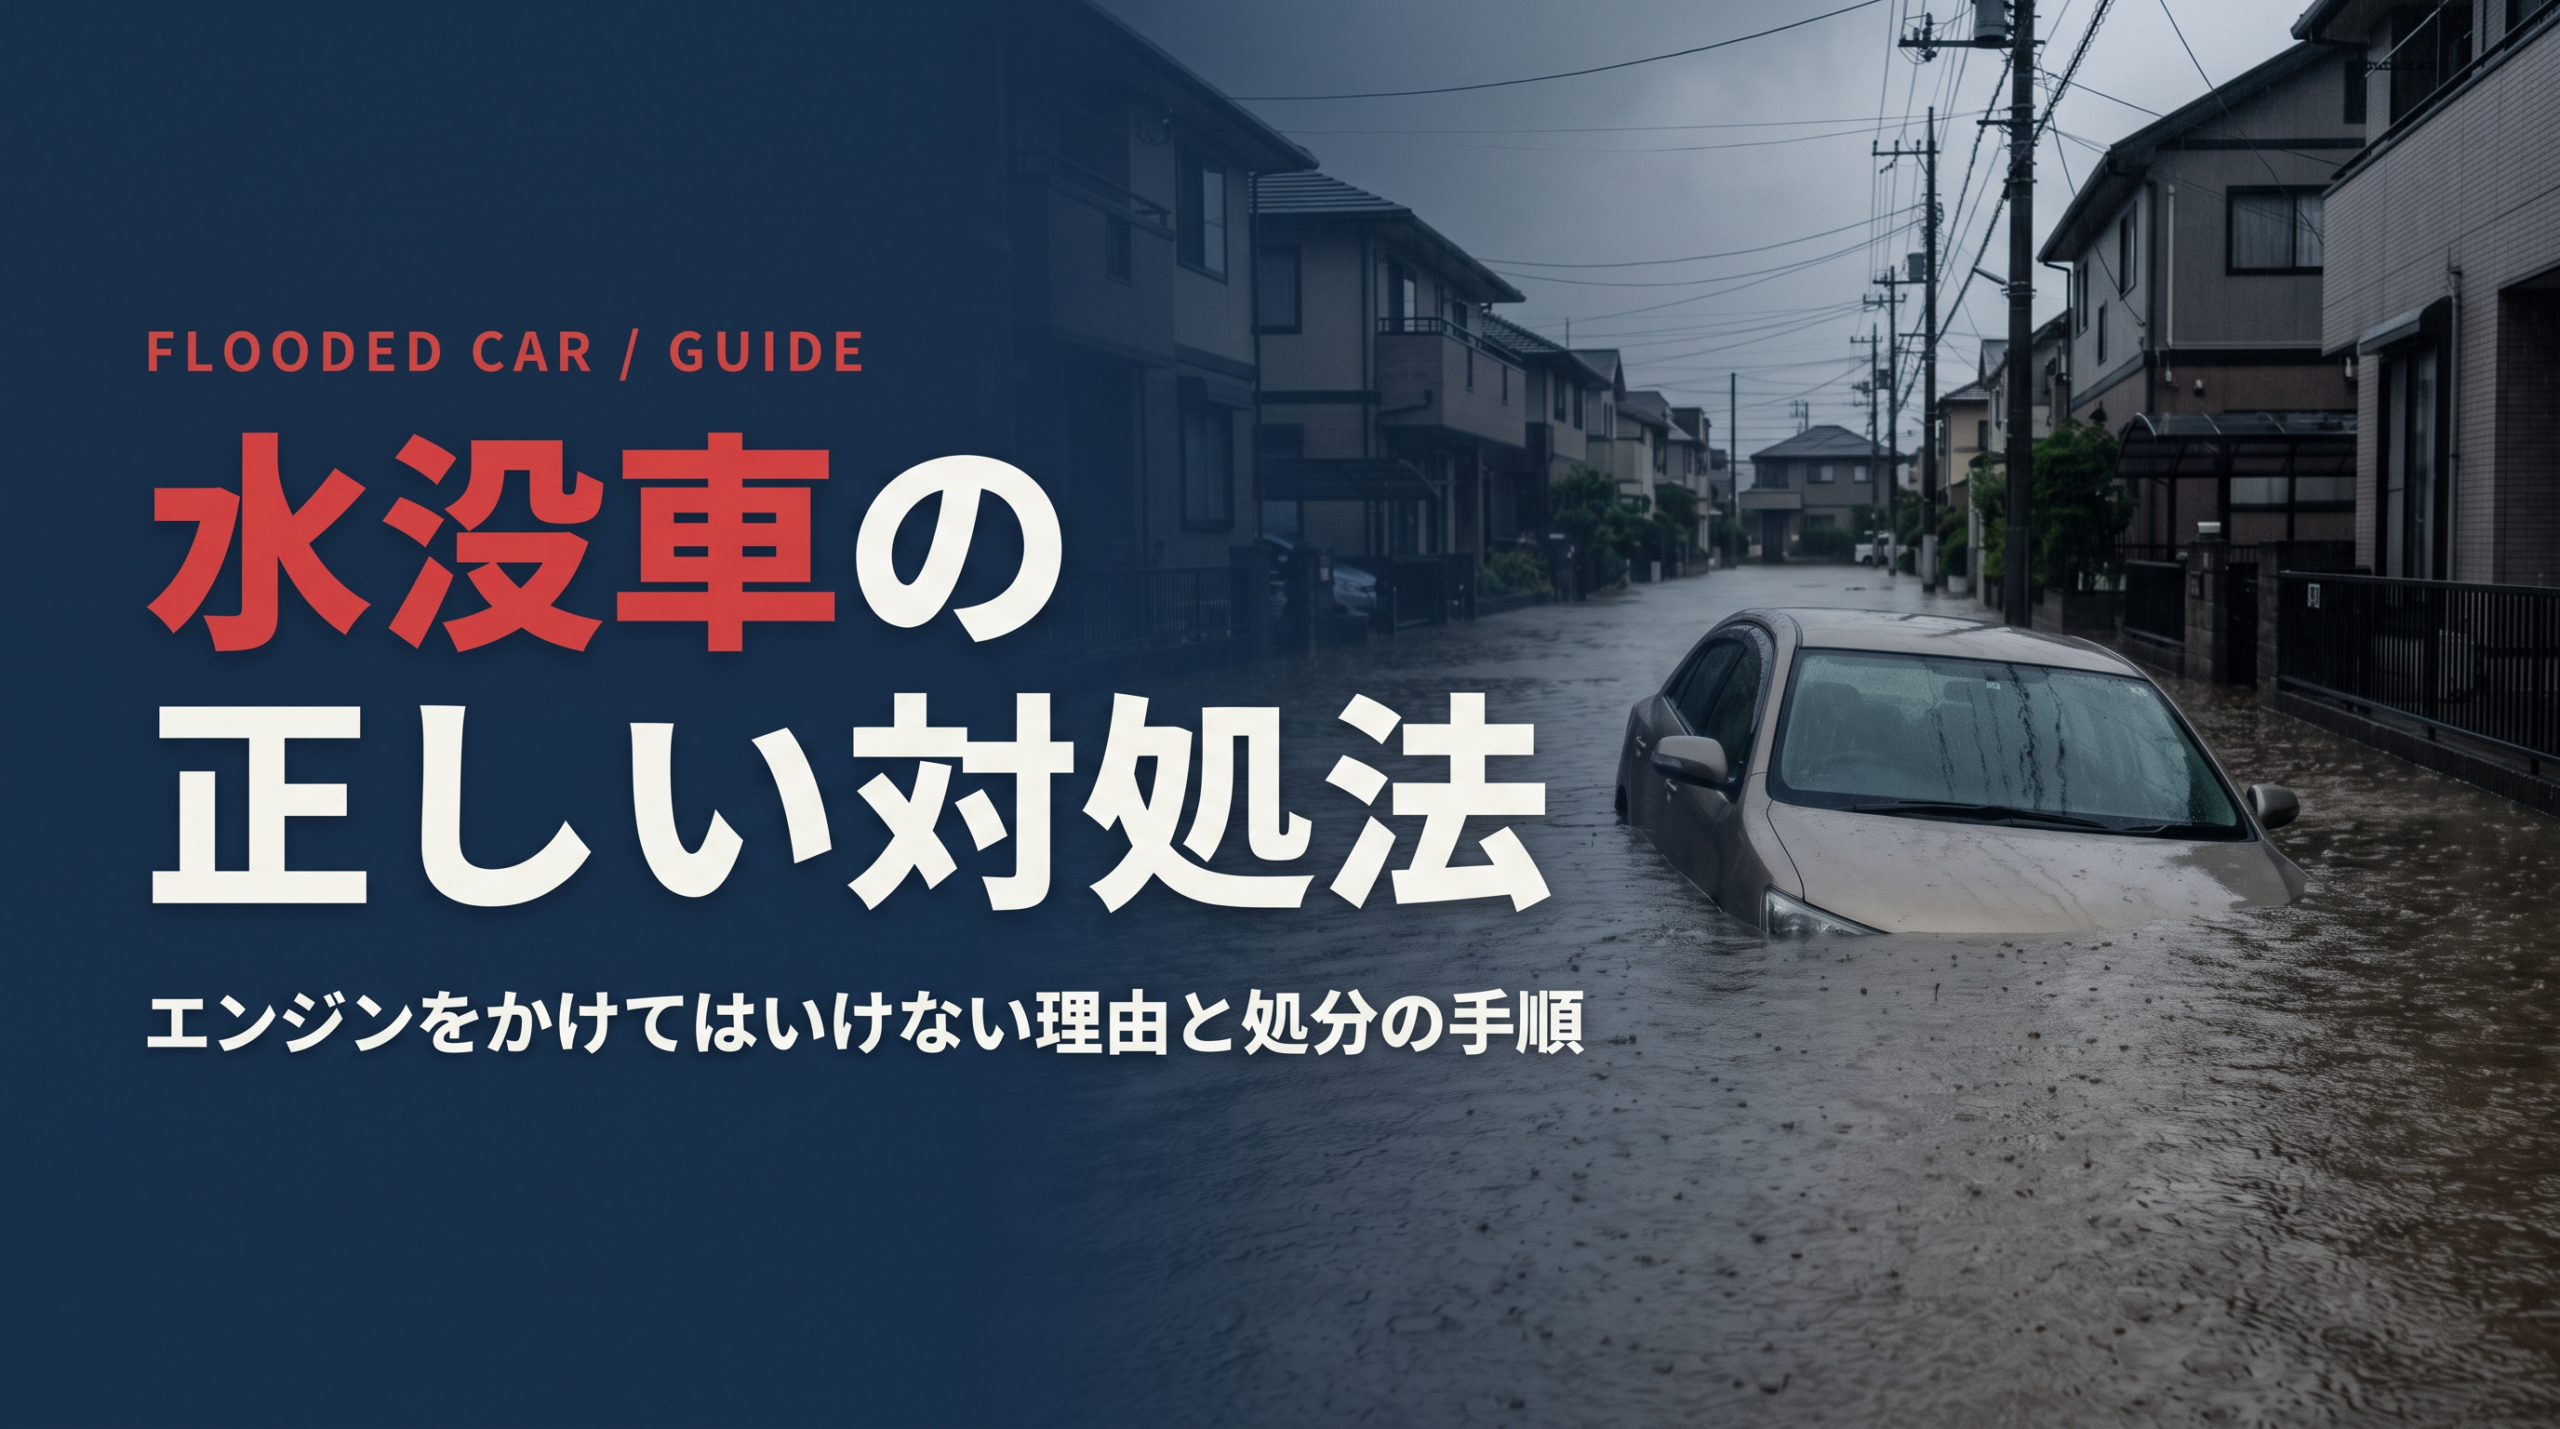
台風や豪雨で車が水に浸かったとき、最初にやってはいけないのがエンジンを始動することです。動くかどうか確かめたくなりますが、それで車が完全に壊れ、火災につながることさえあります。
正しい順番は、①エンジンをかけない ②車に触る前に安全確認 ③保険会社へ連絡 ④業者に引き取ってもらう、です。中古車販売の現場から順に説明します。
手順1:エンジンをかけない・キーを回さない
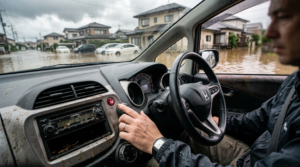
水がエンジン内部に入った状態で始動すると、ウォーターハンマー現象が起きてエンジンが破損します。修理不能になるケースが多く、直せたとしても高額です。
さらに危険なのが電気系統です。特にハイブリッド車・電気自動車は高電圧のバッテリーを搭載しており、感電のリスクがあります。水没後に発火する事例も報告されています。
- ❌ エンジンをかける
- ❌ キーを回す・スタートボタンを押す
- ❌ ハイブリッド車/EVの車体や充電部分に不用意に触る
- ⭕ 可能ならバッテリーのマイナス端子を外す(安全に作業できる場合のみ)
手順2:被害状況を記録する
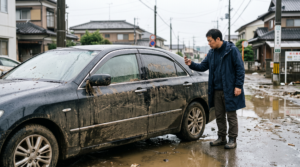
保険の請求で必要になります。安全が確保できてから、次を記録してください。
- 車全体と、水位がわかる写真(ドアの水跡、車内のシート位置など)
- 車内・トランクの浸水状況
- 車があった場所の状況(冠水の様子)
- 日時
手順3:保険会社へ連絡する
車両保険に入っていれば、水没は補償対象になるのが一般的です(「一般型」でも「エコノミー型」でも、水災は対象となることが多い)。ただし地震・噴火・津波による水没は、特約がないと対象外です。
契約内容によって扱いが違うため、まず保険会社に連絡して確認してください。修理か全損かの判断も保険会社と行います。
手順4:車をどうするか決める
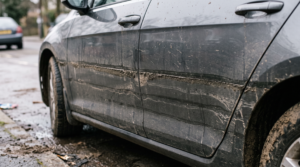
水位で見る、おおよその判断
| 浸水の程度 | 車の状態 | 現実的な選択 |
|---|---|---|
| タイヤの下半分まで | 影響は軽微なことが多い | 点検のうえ乗り続けられる可能性 |
| 床下・シート下まで | 電装品に影響。悪臭・カビも | 修理費と価値を比較 |
| シート座面より上 | 電装系が広範囲に浸水 | 修理は現実的でないことが多い |
| ダッシュボードまで | ほぼ全損 | 廃車・買取へ |
海水に浸かった場合は、真水より腐食が急速に進みます。見た目が無事でも内部から錆びていくため、水位が低くても慎重に判断してください。
修理せずに手放す場合
水没車でも、パーツや素材としての価値は残っています。エンジンがダメでも、ボディパネル・内装・触媒などは無事なことが多いためです。
「壊れた車だからお金を払って処分するもの」と思われがちですが、廃車買取なら引き取り無料+買取額がつくことがあります。仕組みは廃車に値段がつく理由で解説しています。
修理して乗り続ける場合の注意点
水没車は、直した後にトラブルが出やすい車です。
- 電装品の不具合が後から出る — 数ヶ月後にパワーウィンドウやセンサーが故障する例があります
- カビ・悪臭 — シート下や内装材に水が残ると、除去が難しくなります
- 錆の進行 — 床下やフレームの内側から進みます
- 売却時の告知義務 — 水没歴は買主に伝える必要があります。査定額も下がります
修理費が車の価値を超えるなら、乗り換えの検討をおすすめします。判断基準は事故車は修理と買い替えどっち?も参考にしてください。
まとめ:安全確保 → 保険 → 査定の順で
1. エンジンをかけない。ハイブリッド車・EVは特に慎重に
2. 水位がわかる写真を記録する
3. 保険会社に連絡して補償を確認する
4. 修理費と車の価値を比較し、手放すなら廃車買取で査定を取る
よくある質問
Q. 車が水に浸かった状態で、まだ動かせますか?
A. 動かさないでください。レッカーを手配します。保険にロードサービスが付帯していることが多いので確認を。
Q. 車内が濡れただけ(窓の閉め忘れ・雨漏り)でも水没車扱いですか?
A. 冠水による浸水とは扱いが異なります。ただし電装品への影響やカビの問題は同じなので、早めに乾燥・点検を。
Q. 水没した車の自動車税は戻ってきますか?
A. 抹消登録をすれば普通車は月割で還付されます。廃車で自動車税は戻ってくる?をご覧ください。
※本記事は2026年8月時点の情報です。保険の補償範囲は契約内容により異なります。必ず契約先の保険会社にご確認ください。
どこから手をつけるか迷ったときは、0円で処分する前に読む見極め方に順番をまとめています。